Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Warum will Lindner unbedingt die schwarze Null?
Christian Lindner, der Vorsitzende der FDP, setzt sich für die schwarze Null ein, weil er eine solide Haushaltspolitik und eine nachhaltige Finanzpolitik befürwortet. Er argumentiert, dass eine ausgeglichene Haushaltslage langfristig die wirtschaftliche Stabilität und Handlungsfähigkeit des Staates sichert. Zudem möchte er verhindern, dass die Schuldenlast zukünftiger Generationen weiter steigt. **
Ist die schwarze Null sinnvoll oder nicht?
Die Frage, ob die schwarze Null sinnvoll ist oder nicht, ist umstritten. Befürworter argumentieren, dass eine ausgeglichene Haushaltsbilanz wichtig ist, um die Verschuldung zu begrenzen und Vertrauen in die Wirtschaft zu schaffen. Kritiker hingegen argumentieren, dass eine strikte Sparpolitik zu Einsparungen in wichtigen Bereichen wie Bildung und Infrastruktur führen kann und die wirtschaftliche Entwicklung behindern kann. **


Ähnliche Suchbegriffe für Schwarze Null
Top-Angebote
Produkte zum Begriff Schwarze Null:
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
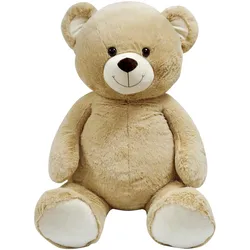
Null Null Teddy sitzend (135 cm)Dieser grosse braune Teddybär vermittelt ein Gefühl von Sicherheit für Klein und Gross. Er eignet sich auch hervorragend als Kuschel-, Lese- und Seitenschläferkissen. Ca. 135 cm gross, waschbar bei 30°C, geeignet ab 0 Monaten.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
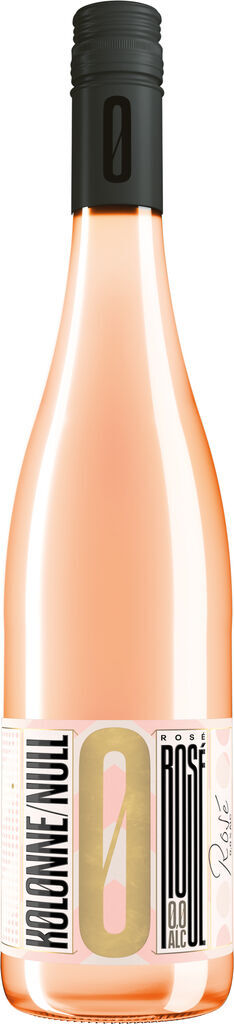
Kolonne Null Rosé 2025 KOLONNE NULL🍷 Der Kolonne Null Rosé verzaubert mit fruchtiger Frische und einer lebendigen, ausgewogenen Struktur ohne Alkohol. 🍴 Er passt hervorragend zu leichten Sommersalaten, gegrilltem Gemüse oder als erfrischender Begleiter an warmen Tagen. 🇩🇪 Aus Deutschland stammend, spiegelt dieser alkoholfreie Rosé die Liebe zum detailorientierten Handwerk und modernen Genuss wider. Allergene:enthält Sulfite9,52 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
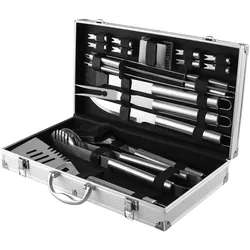
00 Null Null Freizeithelden Grillbesteck 19 teiligDas Premium BBQ Grillbesteck Set aus Edelstahl ist die perfekte Ausstattung für alle Grillfans. Das 19-teilige Set enthält hochwertige Grillwerkzeuge für präzises Wenden, Greifen und Servieren. Durch die robuste Verarbeitung aus rostfreiem Edelstahl ist das Grillbesteck langlebig, hitzebeständig und leicht zu reinigen. Alle Teile sind übersichtlich in einem stabilen Aluminiumkoffer verstaut und jederzeit griffbereit. Egal ob im Garten, beim Camping oder unterwegs im Vanlife – dieses Grillset sorgt für ein professionelles Grillerlebnis. Die ergonomischen Griffe bieten sicheren Halt und ermöglichen eine komfortable Handhabung auch bei längeren Grillabenden.21,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **

Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
Top-Angebote
Produkte zum Begriff Schwarze Null:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Null Null Teddy sitzend (135 cm)Dieser grosse braune Teddybär vermittelt ein Gefühl von Sicherheit für Klein und Gross. Er eignet sich auch hervorragend als Kuschel-, Lese- und Seitenschläferkissen. Ca. 135 cm gross, waschbar bei 30°C, geeignet ab 0 Monaten.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum will Lindner unbedingt die schwarze Null?
Christian Lindner, der Vorsitzende der FDP, setzt sich für die schwarze Null ein, weil er eine solide Haushaltspolitik und eine nachhaltige Finanzpolitik befürwortet. Er argumentiert, dass eine ausgeglichene Haushaltslage langfristig die wirtschaftliche Stabilität und Handlungsfähigkeit des Staates sichert. Zudem möchte er verhindern, dass die Schuldenlast zukünftiger Generationen weiter steigt. **
-
Ist die schwarze Null sinnvoll oder nicht?
Die Frage, ob die schwarze Null sinnvoll ist oder nicht, ist umstritten. Befürworter argumentieren, dass eine ausgeglichene Haushaltsbilanz wichtig ist, um die Verschuldung zu begrenzen und Vertrauen in die Wirtschaft zu schaffen. Kritiker hingegen argumentieren, dass eine strikte Sparpolitik zu Einsparungen in wichtigen Bereichen wie Bildung und Infrastruktur führen kann und die wirtschaftliche Entwicklung behindern kann. **
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
Ähnliche Suchbegriffe für Schwarze Null
-
Kolonne Null Rosé 2025 KOLONNE NULL🍷 Der Kolonne Null Rosé verzaubert mit fruchtiger Frische und einer lebendigen, ausgewogenen Struktur ohne Alkohol. 🍴 Er passt hervorragend zu leichten Sommersalaten, gegrilltem Gemüse oder als erfrischender Begleiter an warmen Tagen. 🇩🇪 Aus Deutschland stammend, spiegelt dieser alkoholfreie Rosé die Liebe zum detailorientierten Handwerk und modernen Genuss wider. Allergene:enthält Sulfite9,52 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
00 Null Null Freizeithelden Grillbesteck 19 teiligDas Premium BBQ Grillbesteck Set aus Edelstahl ist die perfekte Ausstattung für alle Grillfans. Das 19-teilige Set enthält hochwertige Grillwerkzeuge für präzises Wenden, Greifen und Servieren. Durch die robuste Verarbeitung aus rostfreiem Edelstahl ist das Grillbesteck langlebig, hitzebeständig und leicht zu reinigen. Alle Teile sind übersichtlich in einem stabilen Aluminiumkoffer verstaut und jederzeit griffbereit. Egal ob im Garten, beim Camping oder unterwegs im Vanlife – dieses Grillset sorgt für ein professionelles Grillerlebnis. Die ergonomischen Griffe bieten sicheren Halt und ermöglichen eine komfortable Handhabung auch bei längeren Grillabenden.21,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
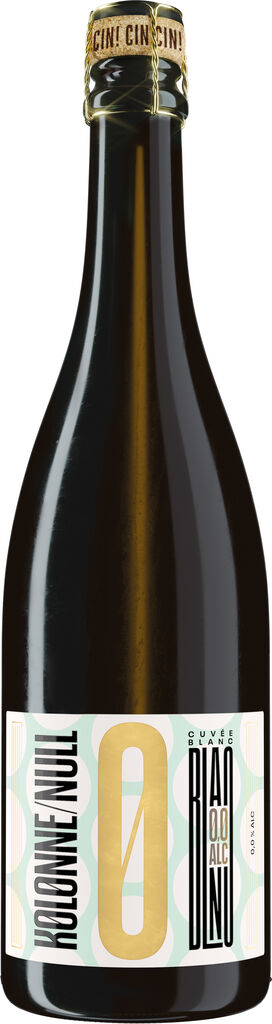
Kolonne Null Cuvée Blanc Prickelnd KOLONNE NULL<h2>Kolonne Null Cuvée Blanc Prickelnd – Deutscher Schaumwein mit Frische und Eleganz</h2> <p>Die Kolonne Null Cuvée Blanc Prickelnd steht für die meisterhafte Verbindung von deutschen Rebsorten wie Chardonnay, Grauburgunder und Weißburgunder – ein alkoholfreier Schaumwein, der mit Lebendigkeit und aromatischer Tiefe überzeugt. Dank der schonenden Vakuumdestillation bleiben intensive Aromen von Birne, Brioche und gelben Früchten erhalten. Im Zusammenspiel mit handwerklicher Präzision und technisch innovativer Verarbeitung entsteht ein prickelndes Erlebnis, das die pure Frische und Vielschichtigkeit der deutschen Weinregionen widerspiegelt. Jede Perle entfaltet die duftigen Akzente des Terroirs und das Können der Kolonne Null Kellermeister – stilvoll, zeitgemäß, exklusiv.</p> <ul> <li><b>Rebsorten:</b> Chardonnay, Grauburgunder, Weißburgunder</li> <li><b>Herkunft:</b> Deutschland</li> <li><b>Stilistik:</b> Alkoholfreier Schaumwein, frisch, fruchtbetont, feinperlig</li> <li><b>Aromen:</b> Reife Birne, Brioche, gelbe Früchte</li> <li><b>Herstellung:</b> Schonende Vakuumdestillation bewahrt Frische und Frucht</li> <li><b>Restzucker:</b> 29 g/l <b>Säure:</b> 5,8 g/l</li> <li><b>Kellerei:</b> KOLONNE NULL</li> </ul> <h3>Genuss-Tipp</h3> <p>Die Kolonne Null Cuvée Blanc Prickelnd empfiehlt sich als eleganter Begleiter zu frischen Meeresfrüchten, knackigen Salaten oder zartem Geflügel. Auch zu mildem Käse und reifen Früchten erlebt man die geschmackliche Harmonie dieses alkoholfreien Schaumweins. Servieren Sie idealerweise kühl bei 5–7 Grad Celsius für maximales Aromaerlebnis.</p> Allergene:enthält Sulfite11,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.